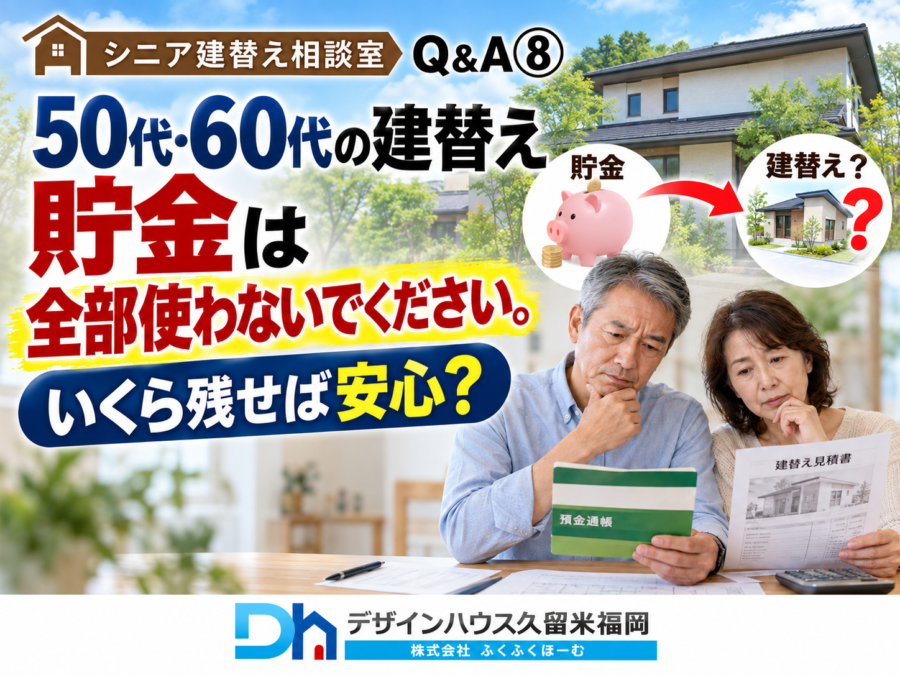
50代・60代で建替えを考えるとき、「できるだけ現金で払って住宅ローンを減らした方が安心」と考える方は少なくありません。しかし、貯金を建替え費用に全部使ってしまう資金計画には注意が必要です。 大切なのは「建てられるか」ではなく、建替えた後も安心して暮らせるかという視点です。
結論:建替え費用と老後資金は分けて考える
50代・60代は、住宅費だけでなく、退職後の生活費や医療・介護、車の買い替え、家電の故障、冠婚葬祭など、これから必要になるお金も考えなければなりません。
そのため建替えでは、
現在の資産 + 今後の収入 − 今後の生活費 − 将来の支出 − 老後に残したい資金
という考え方から、無理なく使える建替え予算を逆算することが重要です。
「貯金が2,000万円あるから1,500万円使える」とは限らない
例えば貯金が2,000万円あったとしても、その大部分を建替えに使ってしまえば、完成後の手元資金が不足する可能性があります。
まず確保したいのが、生活防衛資金として生活費の6〜12か月程度。さらに医療・介護費、車や家電の買い替え、住宅のメンテナンスなど、近い将来必要になる資金も別に考えておきます。
つまり貯金は、
「建替えに使うお金」「近い将来使うお金」「老後のために残すお金」
の3つに分けて考えると整理しやすくなります。
退職金を全部入れる前にも確認を
住宅ローンを少なくするため、退職金をまとめて頭金に入れたり、一括返済したりする方法もあります。しかし、ローン残高が減ることだけを見て判断するのは危険です。
住宅ローンと手元資金のバランスを取り、年金など退職後の収入でも無理なく生活できるかまで確認することが重要です。
久留米で50代・60代の建替えを考えている方へ
久留米市・筑後市・三潴郡大木町周辺でシニア世代の建替えを検討するなら、建物価格だけでなく、解体費、仮住まい、引越し、外構、諸費用、住宅ローン、そして老後資金まで含めた**「建替え総額」**で判断しましょう。
50代・60代の建替えで本当に大切なのは、**「いくら使えるか」より「建てた後にいくら残すか」**です。
建てる前に、気づけた人が勝ち。
是非動画もご視聴ください。