「今の家は広いけれど、冬が寒い。」
「これから夫婦2人で暮らすなら、広さより住宅性能を優先したい。」
今回ご相談いただいたY様邸は、ご主人60歳、奥さま58歳。お子さま2人はすでに独立し、建て替え後も夫婦2人で暮らす予定です。現在の住宅は先代が建てた築約60年の木造住宅で、延床約42.35坪。断熱材はなく、窓は単板ガラス。ご希望は、**「狭くてもいいので断熱性能を高めたい」**というものでした。建て替えの窓口_フルVERSION_ヒアリングシート26.10… 建て替えの窓口_フルVERSION_ヒアリングシート26.10…
今回の計画では、単に住宅ローンが借りられるかを見るのではありません。
建築後に現金を500万円残せるか。
定年後の収入でも返していけるか。
75歳までの完済を目指せるか。
車・修繕・医療介護費を払っても老後資金を守れるか。
ここまで確認します。
42.35坪から24坪へ。「広さ」より「性能」を優先する建て替え
現在の住宅は約42.35坪。
建て替え後は、24坪の平屋を希望されています。
単純比較では約18.35坪の縮小。面積は約43%コンパクトになります。
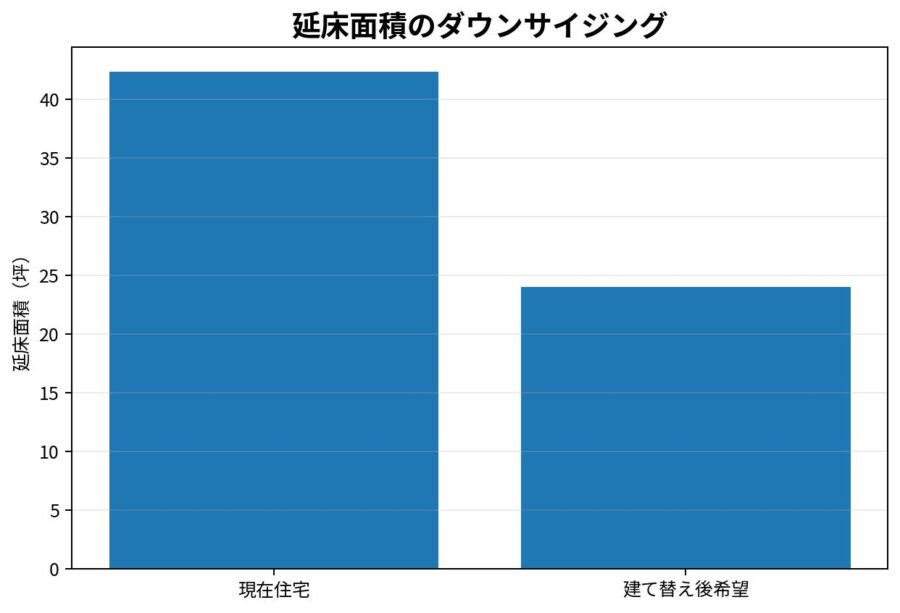
今回の建て替えでは、「今と同じ大きさの家を新しくする」のではありません。
子どもが独立したあとの夫婦2人の暮らしに合わせて家をコンパクトにし、その分、耐震・断熱・気密・換気といった完成後に変更しにくい性能を守る考え方です。
ヒアリングでも、希望する住宅性能として耐震性能、断熱性能、気密性能と気密測定、換気性能が挙げられています。建て替えの窓口_フルVERSION_ヒアリングシート26.10…
建物2,200万円ではない。「入居まで総額3,000万円」
今回の建物本体・付帯工事は2,200万円です。
しかし、建て替えでは建物価格だけでは判断できません。
今回計上しているのは、
- 建物本体・付帯工事:2,200万円
- 解体費:200万円
- アスベスト調査・除去:20万円
- 仮住まい:70万円
- 往復引越し:50万円
- 登記・測量:40万円
- 外構工事:200万円
- 地盤改良予備:100万円
- ローン諸費用・保険:70万円
- 家具・家電等:50万円
で、合計3,000万円です。費目合計と入力された建築総費用3,000万円は一致しています。建て替えの窓口_フルVERSION_ヒアリングシート26.10…
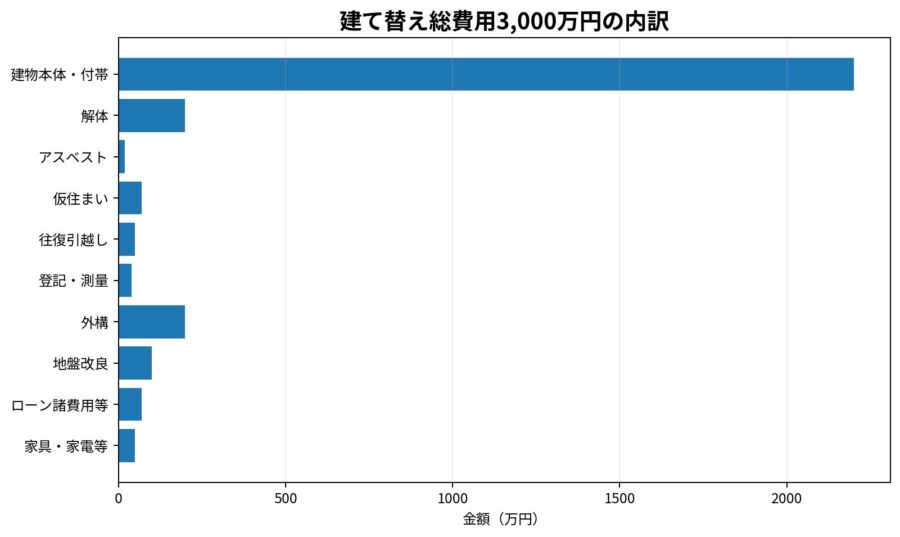
建て替えで後から予算が膨らみやすいのが、解体・仮住まい・引越し・外構・地盤・登記です。
だからこそ「建物はいくら?」ではなく、
「住み始めるまで全部でいくら?」
で判断します。
預金1,500万円。でも1,000万円すべて使って大丈夫?
現在の金融資産は、
- 預金:1,500万円
- 投資・有価証券:500万円
- 解約可能保険:300万円
です。
建築に使用する自己資金は1,000万円。
住宅ローン2,000万円と合わせて、3,000万円の建て替え費用を準備します。
建築後は、
預金500万円
+投資500万円
+保険300万円
=金融資産1,300万円相当
を残す計画です。建て替えの窓口_フルVERSION_ヒアリングシート26.10…
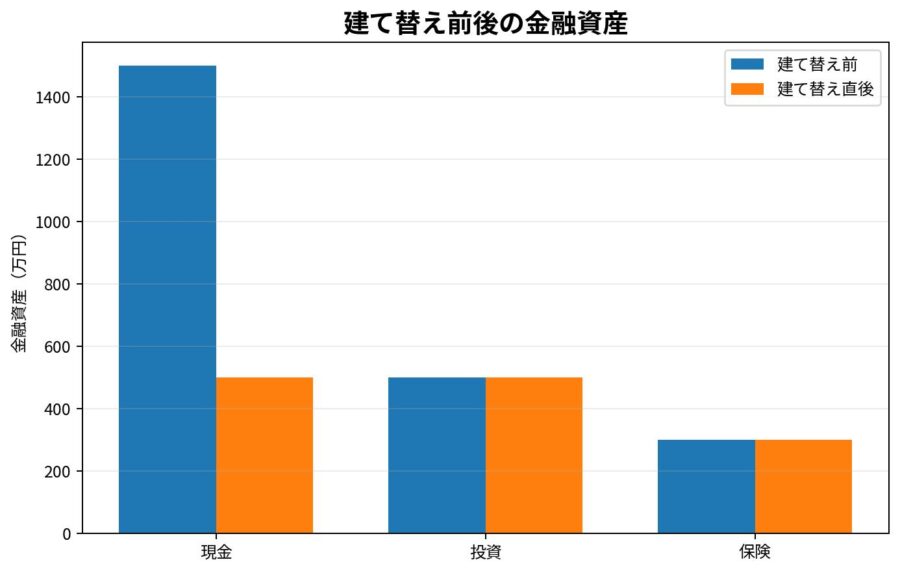
特に重要なのは、建築後の現金500万円です。
投資資産や保険があっても、車の買い替え、病気、介護などで急に必要になるのは現金です。
60代からの建て替えでは、
「住宅ローンをできるだけ減らすために現金を全部入れる」
より、
「建てたあとに使える現金を先に残す」
という考え方が重要です。これは今回の作成ルールでも最重要方針の一つになっています。建替フルフルバージョンプロンプト
住宅ローン2,000万円・20年なら、契約上の完済は80歳
今回の住宅ローンは、
借入2,000万円
返済期間20年
ボーナス返済なし
です。
60歳から20年間返済するため、そのまま返済すると80歳完済になります。
一方、ご希望の完済年齢は75歳です。建て替えの窓口_フルVERSION_ヒアリングシート26.10…
金利は、
- 当初5年間:1.5%
- 6~10年目:2.0%
- 11年目以降:2.5%
として計算しました。
月返済額は概算で、
当初:約9.7万円
6年目:約10.0万円
11年目以降:約10.3万円
です。
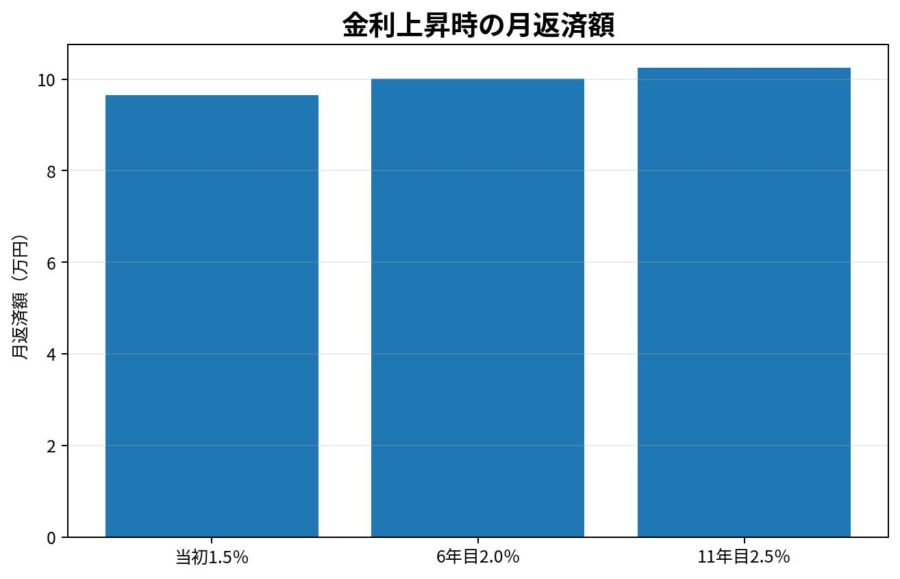
「月10万円前後なら払える」と考えるだけでは不十分です。
ご主人は65歳で定年し、66~70歳は再雇用で年収350万円の予定。
現在の年収650万円から大きく下がります。建て替えの窓口_フルVERSION_ヒアリングシート26.10…
だからこそ、65歳以降の住宅ローン残高まで確認する必要があります。
年金は夫婦合計月33万円。ただし退職金は住宅ローンに自動投入しない
年金は65歳から、ご主人月25万円、奥さま月8万円の予定です。
夫婦合計では月33万円・年396万円です。
ご主人の退職金見込額は1,000万円。
ただし、退職金は「住宅ローンを早く返すためのお金」と最初から決めません。ヒアリングでも退職金は「一部使用」という希望であり、金額も正式資料での確認が残っています。建て替えの窓口_フルVERSION_ヒアリングシート26.10…
老後には住宅ローン以外にも支出があります。
退職金をすべて返済してしまえば、医療・介護・車・住宅修繕への備えが薄くなる可能性があります。
築60年・無断熱住宅。光熱費はいくら下がる?
現在住宅は、断熱材なし・単板ガラス。
暖房にはエアコンと灯油、給湯にはガスを使用しています。
建て替え後はオール電化を希望されています。
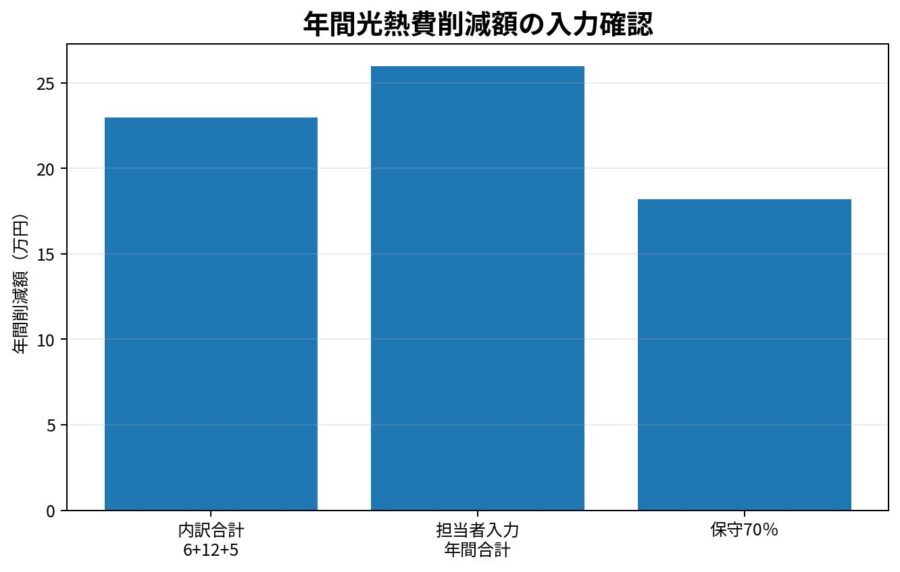
担当者計算欄では、年間光熱費削減額を、
- 電気:6万円
- ガス:15万円
- 灯油:5万円
- 年間削減額合計:26万円
- 月平均:21,666円
としています。
6万円+15万円+5万円を合計すると26万円で、記載された年間合計26万円と一致しています。
このため今回の住宅ローン比較では、ヒアリングシートに記載された**年間26万円を「暫定入力値」**として使用しますが、正式診断では請求書を確認して修正する必要があります。
今回も、根拠が不足する場合は、削減見込み額の70%を使う保守シナリオを中心にします。
年間26万円の70%なら、
年間18.2万円
月約15,167円
です。
光熱費を全部繰上返済しても、75歳完済には届かない
ここが今回の大きなポイントです。
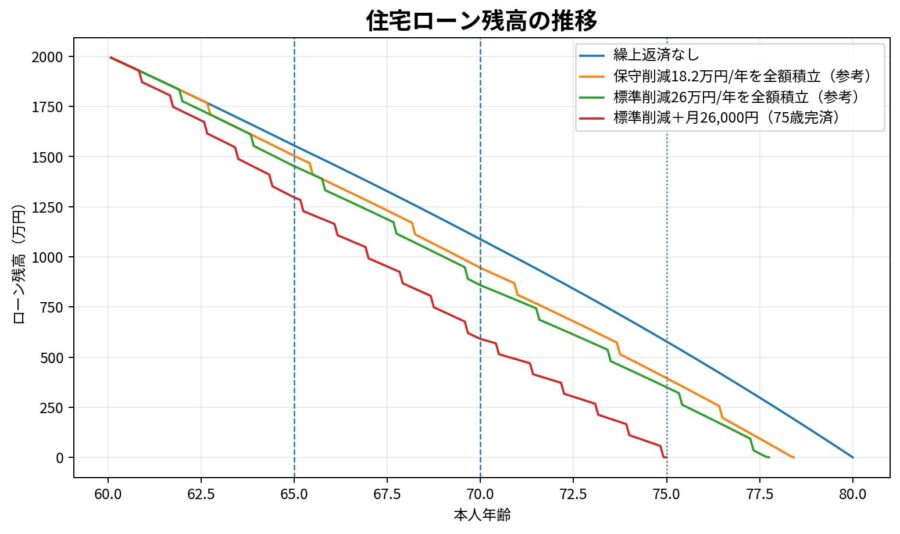
住宅ローン2,000万円を20年返済した場合、
繰上返済なし
80歳完済
です。
年間26万円の光熱費削減が実現し、その全額を50万円単位の期間短縮型繰上返済へ回した場合でも、
標準削減26万円/年
約77歳9か月完済
という試算です。
さらに保守的に70%の年間18.2万円とすると、
保守削減18.2万円/年
約78歳5か月完済
です。
つまり、
「光熱費が下がれば、それだけで75歳完済できる」わけではありません。
ここは数字を分けて考える必要があります。
では75歳完済には、あといくら必要?
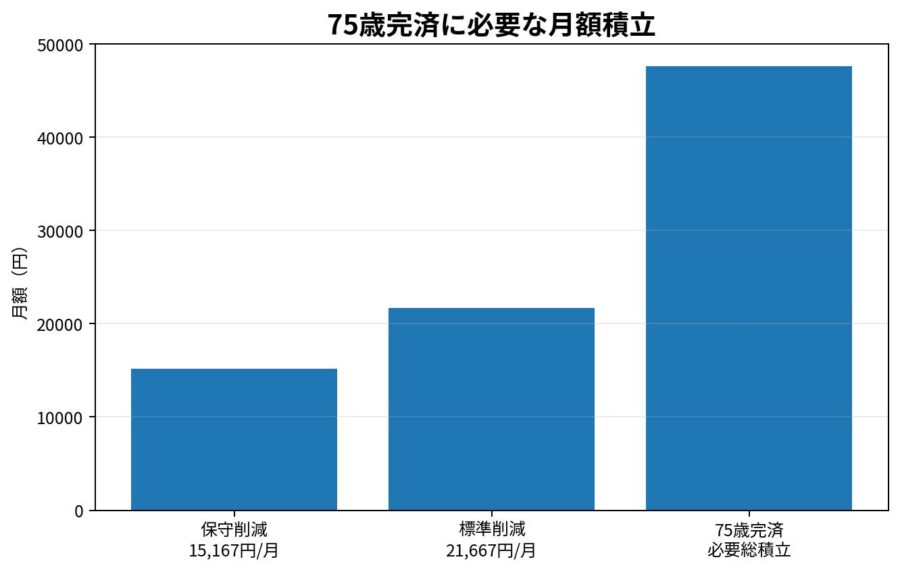
今回と同じ50万円単位・期間短縮型で逆算しました。
年間26万円の光熱費削減を全額積み立てる場合、
月約21,667円の省エネ積立
+月約26,000円の追加積立
が必要です。
合計すると、
月約47,700円
を繰上返済用に確保することで、75歳完済が見えてくる試算です。
保守シナリオ18.2万円/年の場合は、追加額が約33,000円となり、合計約48,200円/月が目安です。
これは「必ず毎月これだけ払わなければいけない」という意味ではありません。
退職金の一部を使う、一時繰上返済をする、住宅ローン期間・借入額を再設計するなど、別の方法もあります。
ただし、退職金1,000万円を最初から全額返済へ回す前提にはしません。
65歳以降は車・孫・旅行、70歳は医療介護、80歳は修繕
住宅ローンだけを見てはいけない理由がもう一つあります。
今回予定されている大きな支出は、
- 65歳:車買い替え250万円
- 65歳:子ども・孫への援助50万円
- 65歳:旅行50万円
- 70歳:医療・介護予備費100万円
- 80歳:住宅修繕150万円
です。建て替えの窓口_フルVERSION_ヒアリングシート26.10…
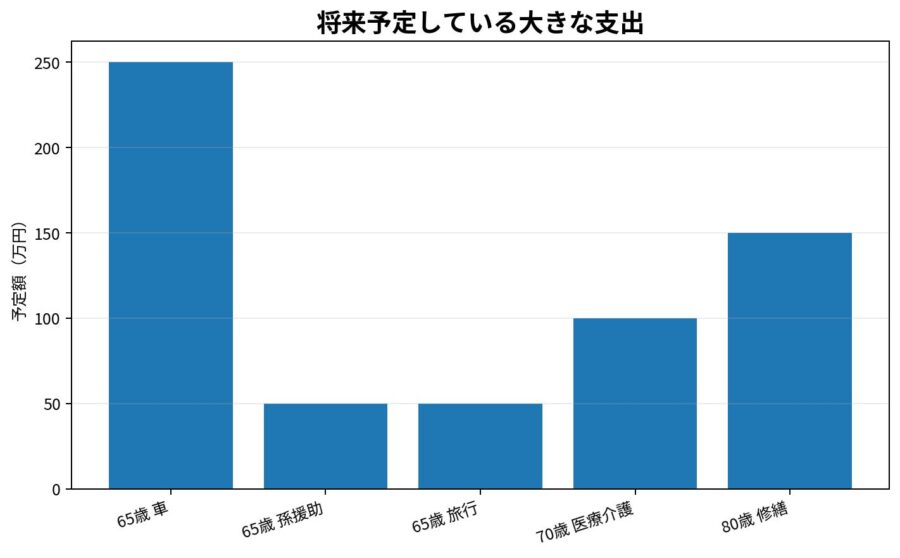
特に65歳は、
定年+車250万円+孫50万円+旅行50万円
が重なります。
この年に「住宅ローンを早く返したいから」と大きな繰上返済まで行えば、手元資金が一気に減る可能性があります。
だから今回のプランでは、車や住宅修繕の年は繰上返済を止められる設計にします。
Y様邸の3つの考え方
① 希望優先案
現在の希望どおり、
建て替え総額3,000万円
自己資金1,000万円
住宅ローン2,000万円
で進めます。
建築後には現金500万円、投資500万円、保険300万円を残します。
ただし、繰上返済をしなければ80歳完済です。
「75歳完済」を希望する場合は、別途返済方法の調整が必要です。
② おすすめ標準案
建築総額3,000万円と住宅性能を基本的に維持します。
建築後現金500万円を確保し、退職金を自動的には使いません。
光熱費については、入力値26万円をそのまま信用するのではなく、70%の18.2万円を保守的な基準として考えます。
実際の電気・ガス・灯油の請求額を確認しながら積立額を決め、75歳完済を優先する場合は追加積立や退職金の一部利用を改めて比較します。
この方法が今回の中心案です。
③ 安全重視案
75歳完済を最優先にせず、
現金500万円をできるだけ守ること、65歳以降の車・医療・修繕資金を確保すること
を優先します。
さらに安心感を高めたい場合は、
- 建築総額をあと100万円下げる
- 自己資金を100万円減らして現金を厚く残す
- 外構の施工時期を分ける
- 造作・設備を調整する
といった比較を行います。
ただし、耐震・断熱・気密・換気は原則として削減対象にしません。 今回の作成方針でも、完成後に変更しにくい住宅性能は守ることを最優先にしています。建替フルフルバージョンプロンプト
90歳までの資産計画は、まだ「確定」できない
今回、年金額は資料ありとなっていますが、奥さまは「元気なうちは働ける」とされており、退職時期が確定していません。
また、
- 退職金1,000万円は予定
- 光熱費削減額に3万円の不整合
- 修繕・車・医療介護費の資料は今後確認
- 住宅ローン商品条件も確認途中
です。建て替えの窓口_フルVERSION_ヒアリングシート26.10…
したがって、90歳時点の金融資産を「○○万円残る」と断定する段階ではありません。
ここを無理に数字にするより、
「どの資料がそろえば正式計算できるのか」
を明確にする方が安全です。
今回の結論
今回のY様邸は、
60歳からの建て替えだから新築を諦める
というケースではありません。
現在の金融資産は合計2,300万円相当あり、建築に自己資金1,000万円を使用しても、建築直後に1,300万円相当の金融資産を残せます。
一方、最大のポイントは、
2,000万円・20年ローン=契約上80歳完済
ということです。
光熱費削減だけでは75歳完済には届きません。
だからこそ、
建物価格を下げるか
自己資金を増やすか
毎月追加積立をするか
退職金を一部使うか
を、65歳以降の生活費や将来支出と一緒に比較する必要があります。
参考にした甲府店の記事でも、まず「家族のために残すお金」を分け、そのあとで自己資金と住宅ローンを組み直しています。今回も同じように、建物を先に決めるのではなく、残す資金を先に決めることが重要です。
「いくら借りられるか」ではなく、
「老後資金を残しながら、何歳までに返せるか」で考える。
デザインハウス久留米福岡
建て替えの窓口
0120-921-580
※本記事はヒアリングデータに基づく暫定シミュレーションです。融資承認、将来金利、光熱費削減、投資運用益を保証するものではありません。