「今の家は広いけれど、冬が寒い。」
「子どもも独立したので、これからは夫婦2人にちょうどいい広さで、性能の高い家にしたい。」
今回のM様邸は、ご主人55歳、奥さま52歳。お子さま2人はすでに独立しており、建て替え後も夫婦2人で暮らす予定です。
現在の家は築約60年。延床約40.83坪の木造住宅で、断熱材なし、単板ガラス。暖房にはエアコンと灯油を使っています。
今回のご希望は、
「狭くてもいいので、断熱性能を高めたい」
というものです。
50代からの建て替えでは、単に「住宅ローンが借りられるか」だけではなく、
建築後に現金をいくら残せるか。
定年後の収入でも返済を続けられるか。
希望する75歳までに完済できるか。
車・修繕・医療介護費を払っても老後資金を守れるか。
ここまで確認する必要があります。
40.83坪から27坪へ。夫婦2人に合わせてコンパクトに
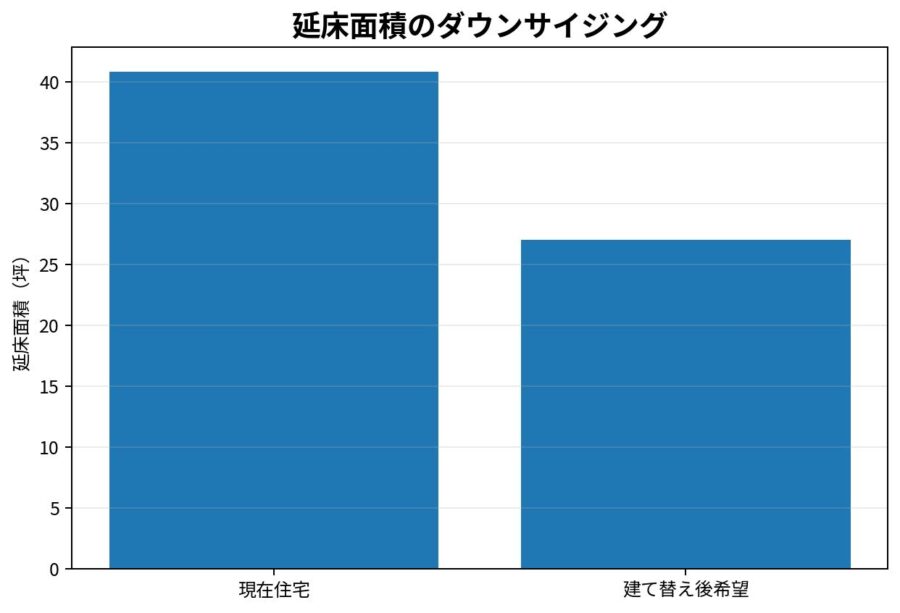
現在の住宅は約40.83坪。
建て替え後は27坪の平屋を希望されています。
約13.83坪、面積にすると約34%のダウンサイジングです。
今回の建て替えでは、「今と同じ大きさの家を建て直す」のではありません。
子どもが独立したあとの夫婦2人の暮らしに合わせて家をコンパクトにし、その代わり、
- 耐震性能
- 断熱性能
- 気密性能・気密測定
- 換気性能
といった、完成後に変えにくい住宅性能を大切にします。
建物2,500万円ではない。入居までの総額は3,200万円
建物本体・付帯工事は2,500万円です。
しかし、建て替えの場合は建物価格だけを見てはいけません。
今回の費用は、
- 建物本体・付帯工事:2,500万円
- 解体費:180万円
- アスベスト調査・除去:20万円
- 仮住まい:70万円
- 往復引越し:50万円
- 登記・測量:40万円
- 外構:100万円
- 地盤改良予備:100万円
- ローン諸費用・保険:70万円
- 家具・家電等:70万円
で、
建て替え総額3,200万円
です。
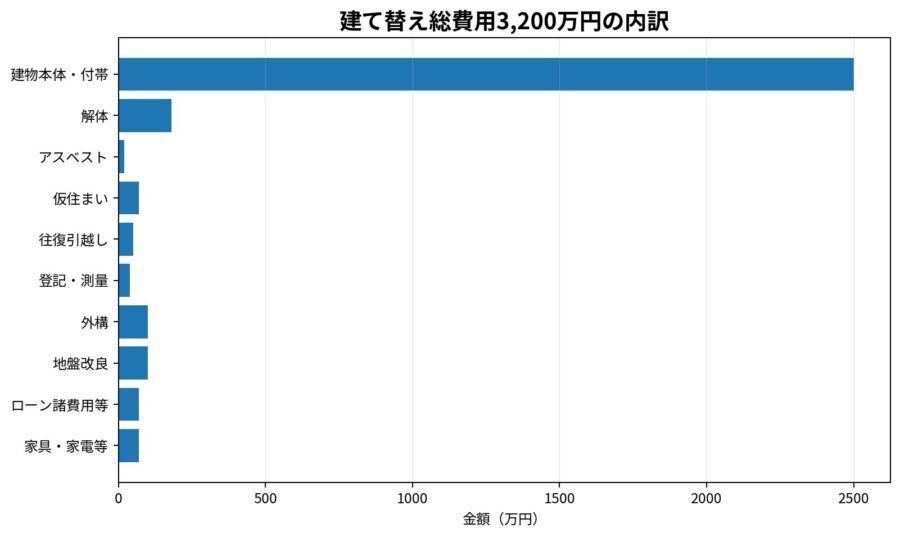
建て替えで予算が膨らみやすいのは、建物以外の費用です。
だからこそ、
「建物はいくら?」ではなく「住み始めるまで全部でいくら?」
で判断することが重要です。
預金1,200万円から600万円を使う
現在の資産は、
- 預金:1,200万円
- 投資・有価証券:400万円
- 解約可能保険:250万円
です。
建築へ使用する自己資金は600万円。
そのため建て替え直後には、
現金600万円
+投資400万円
+保険250万円
=金融資産1,250万円相当
が残ります。
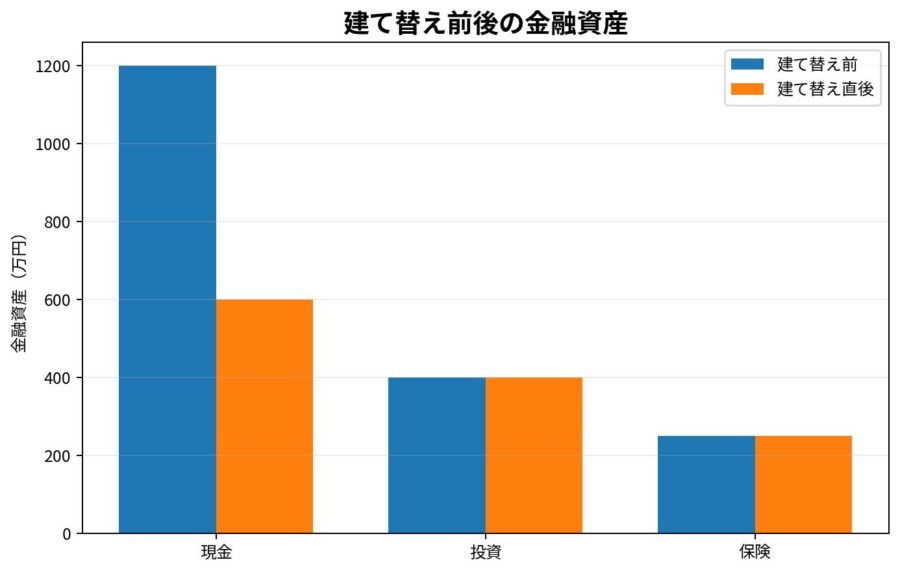
今回、建築後に最低限残したい現金も600万円です。
つまり、自己資金を600万円までに抑えることで、希望する生活防衛資金を残せる計画になっています。
50代の建て替えでは、
「頭金を増やして借入を減らす」ことだけが安全とは限りません。
建築後に現金を残すことも、老後資金計画では重要です。
住宅ローンは2,600万円・25年返済
今回の住宅ローンは、
借入額2,600万円
返済期間25年
ボーナス返済なし
です。
55歳から25年間そのまま返済すると、
契約上の完済は80歳
です。
希望完済年齢は75歳なので、5年間の差があります。
金利は、
- 当初5年間:1.5%
- 6年目から:2.0%
- 11年目以降:2.5%
として計算しています。
月返済額は概算で、
当初:約10.4万円
6年目:約10.9万円
11年目以降:約11.3万円
です。
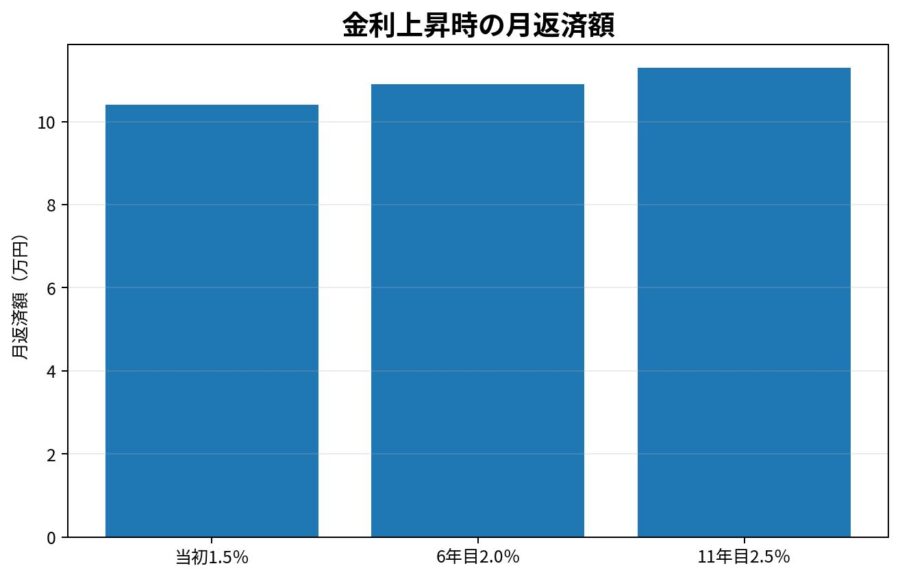
ここで重要なのは、今払えるかどうかだけではありません。
ご主人は65歳で定年し、その後70歳まで再雇用で年収330万円を予定しています。
現在年収620万円から大きく下がるため、定年時点で住宅ローンがいくら残っているのかまで確認する必要があります。ヒアリングシート26.10.9 -2
奥さまも70歳まで再雇用予定
奥さまは現在52歳、年収350万円。
65歳で退職し、66歳から70歳までは再雇用で年収250万円を予定しています。ヒアリングシート26.10.9 -2
65~70歳は夫婦ともに収入が下がります。
そのため、住宅ローン返済額を現役時代の収入だけで判断せず、
再雇用収入+年金+老後生活費
まで合わせて考える必要があります。
年金は夫婦合計月40万円
年金は65歳から、
- ご主人:月25万円
- 奥さま:月15万円
の予定です。
夫婦合計では、
月40万円・年間480万円
となります。
退職金見込額は、
- ご主人:1,000万円
- 奥さま:500万円
です。
ただし、今回も退職金1,500万円を最初から住宅ローン返済に使う前提にはしません。
退職後には車、医療、介護、住宅修繕などもあるためです。
築60年・無断熱住宅。光熱費削減は年間25万円想定
現在住宅は断熱材なし、単板ガラス。
暖房にはエアコンと灯油、給湯にはガスを使用しています。
建て替え後はオール電化を希望されています。
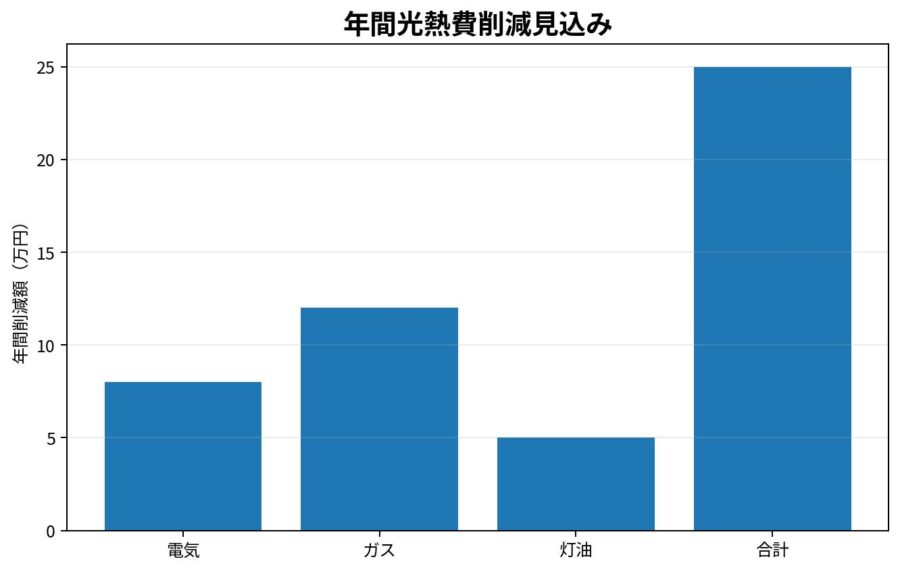
担当者計算欄では、
- 電気代削減:年間8万円
- ガス代削減:年間12万円
- 灯油代削減:年間5万円
で、
年間25万円削減
月平均約20,833円
としています。ヒアリングシート26.10.9 -2
ただし、これは保証値ではありません。
今回の光熱費入力欄は「月額24万円」「月額12万円」など、担当者計算欄の年間削減額と単位が整合しない部分があります。
そのため、このブログでは担当者計算欄の年間25万円を暫定値として使用しています。
正式診断では、直近12~24か月の請求書で再確認します。
光熱費削減分をすべて繰上返済すると?
今回のルールでは、光熱費削減分を専用口座へ積み立て、50万円たまるごとに期間短縮型の繰上返済を行います。
ただし、ヒアリングシートでは「削減額のうち何%を積み立てるか」が確定していません。
そのため、ここからは100%積み立てた場合の参考比較です。
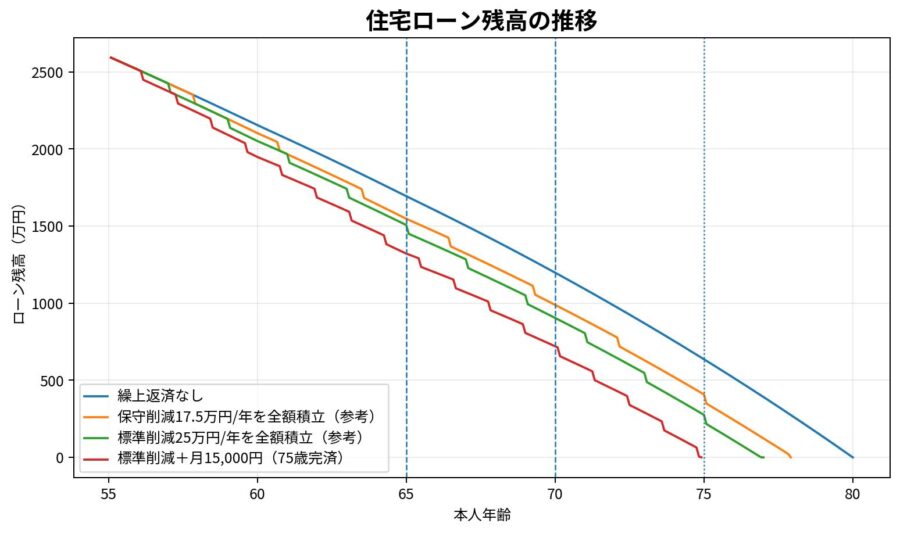
繰上返済なし
80歳完済
保守シナリオ
年間25万円の70%、年間17.5万円を全額積立
→ 約77歳11か月完済
標準シナリオ
年間25万円を全額積立
→ 約77歳完済
となりました。
つまり、
光熱費削減だけでは、希望する75歳完済には届きません。
ここが今回の資金計画のポイントです。
75歳完済にはあといくら必要?
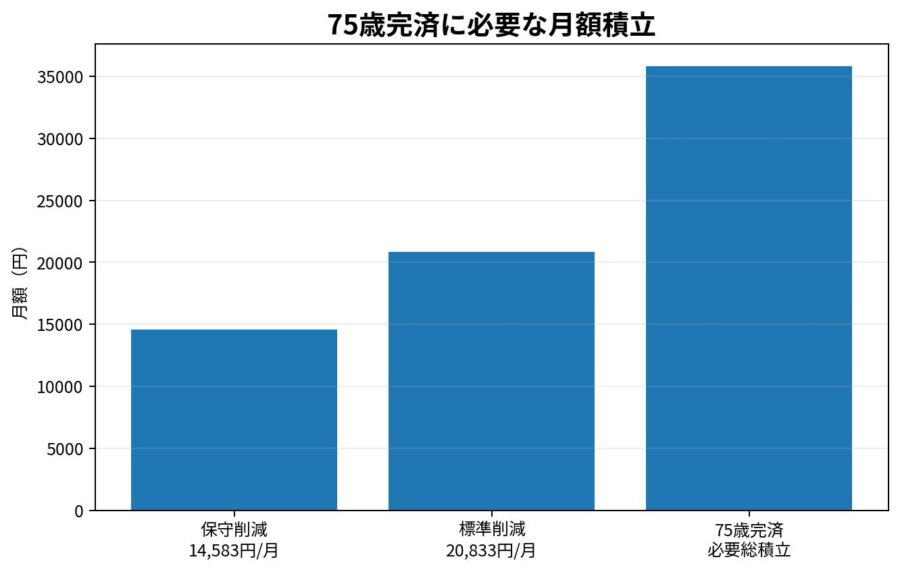
標準シナリオでは、光熱費削減分として、
月約20,833円
を積み立てます。
これに、
月15,000円を追加
すると、
約74歳11か月完済
となる試算です。
つまり合計では、
月約35,800円
を繰上返済用に確保するイメージです。
一方、保守シナリオでは年間17.5万円、月約14,583円の省エネ積立となるため、
月21,000円の追加
が必要です。
ただし、これは「毎月絶対にこの金額を返す」という意味ではありません。
車や修繕など大きな支出がある年は、繰上返済を停止することも考えます。
65歳に大きな支出が集中する
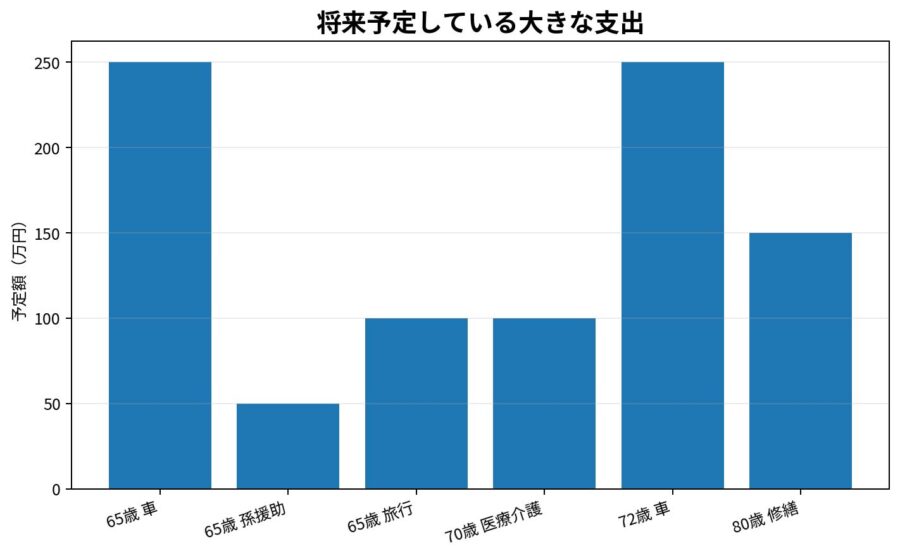
今回予定されている将来支出は、
- 65歳:車買い替え250万円
- 65歳:孫への援助50万円
- 65歳:旅行100万円
- 70歳:医療・介護予備費100万円
- 72歳:車買い替え250万円
- 80歳:住宅修繕150万円
です。ヒアリングシート26.10.9 -2
特に65歳は、
定年+車250万円+孫50万円+旅行100万円
が重なります。
この年に住宅ローンまで大きく繰上返済すると、手元資金が急激に減る可能性があります。
そのため、
車・修繕の年は繰上返済を一時停止する
という安全策を組み込んでおくことが大切です。
M様邸の3つの建て替え案
① 希望優先案
現在の希望どおり、
総額3,200万円
自己資金600万円
住宅ローン2,600万円
で進めます。
建築後には現金600万円、投資400万円、保険250万円を残します。
ただし、そのまま返すと80歳完済です。
② おすすめ標準案
総額3,200万円、住宅性能はできるだけ維持します。
建築後現金600万円も守ります。
光熱費については、年間25万円をそのまま前提にするのではなく、70%の年間17.5万円を保守的な基準として考えます。
75歳完済を優先する場合は、
省エネ積立約14,600円
+追加約21,000円
を目安に比較します。
これが今回の中心案です。
③ 安全重視案
75歳完済を最優先にせず、
建築後現金600万円、車、医療、修繕費を優先する案
です。
さらに安心感を高めたい場合は、
- 建築総額を100万円下げる
- 自己資金を500万円へ減らして現金700万円を残す
- 外構工事を後施工にする
- 設備・造作を調整する
といった比較を行います。
ただし、耐震・断熱・気密・換気は原則として削らない方針です。今回の作成ルールでも、住宅性能を守りながら他の項目を調整することが基本になっています。建替フルフルバージョンプロンプト
今回の結論
M様邸は、
55歳だから建て替えは難しい
というケースではありません。
建て替え総額3,200万円に対して自己資金600万円、住宅ローン2,600万円。
建築後にも、
現金600万円
投資400万円
保険250万円
を残せます。
一方で、最大の課題は、
25年ローンをそのまま返すと80歳完済
ということです。
年間25万円の光熱費削減を全額繰上返済へ回しても約77歳完済。
75歳完済を目指すなら、さらに月15,000円程度の追加積立が一つの目安になります。
しかし、65歳には車・旅行・孫への援助が重なります。
だからこそ、
早く返すことだけを最優先にしない。
現金を残す。
退職金を自動的に使わない。
大きな支出年は繰上返済を止める。
実際に削減できた光熱費を確認してから返す。
この順番で考えることが大切です。
「いくら借りられるか」ではなく、
「老後資金を残しながら、何歳までに返せるか」で考える。
デザインハウス久留米福岡
建て替えの窓口
0120-921-580
※本シミュレーションはヒアリング内容を基にした暫定計算です。住宅ローン金利、光熱費削減効果、退職金、投資運用益等を保証するものではありません。正式診断では、住宅ローン商品条件、直近の光熱費資料、退職金資料、将来支出を再確認します。