「築年数が古くなったので、そろそろ建て替えたい。」
そう考えたとき、まず気になるのは建物の価格や住宅ローンではないでしょうか。
しかし、50代からの建て替えでは、**「住宅ローンが借りられるか」だけでなく、「建築後に現金をいくら残せるか」「定年後も無理なく返済できるか」「車・修繕・医療費まで払ったあとに資産が残るか」**まで確認することが重要です。
今回のB様邸は、ご本人50歳、配偶者47歳。お子さま2人はすでに別居しており、建て替え後も夫婦2人で暮らす予定です。
現在の住宅は1966年築、築約60年。先代が建築した木造住宅で、断熱材なし、単板ガラス、暖房はエアコンと灯油を使用しています。今回の分類では、典型的な**「先代住宅型」**の建て替えです。
建て替え総額は2,800万円
今回の建て替え総額は2,800万円です。
建物本体・付帯工事2,130万円だけではなく、解体費180万円、アスベスト調査・除去10万円、仮住まい60万円、往復引越し30万円、登記・測量40万円、外構150万円、地盤改良予備80万円、ローン諸費用・保険120万円、家具・家電等50万円まで含めています。
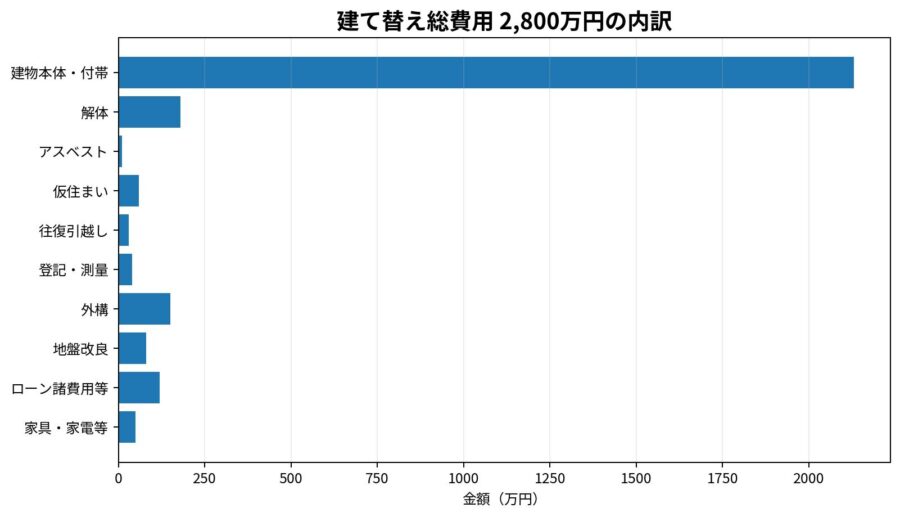
建て替えでは、建物本体価格だけを見てしまうと、解体・仮住まい・引越し・登記・外構などが後から増えてしまうことがあります。
そのため、**「入居できるまでにいくら必要なのか」**で考えることが大切です。
自己資金500万円を使っても、現金500万円を残す
現在の資産は、預金1,000万円、投資・有価証券200万円、解約可能な保険300万円です。
建築に使う自己資金は500万円。
そのため、建築後も預金500万円を残すことができます。さらに投資資産200万円、解約可能保険300万円は建築には使用しない計画です。
つまり、建築直後の金融資産は、
現金500万円+投資200万円+保険300万円=合計1,000万円相当
を残せる計画です。
今回のヒアリングシートでは、建築後に最低限残したい現金も500万円と設定されています。
ここは重要なポイントです。
50代の建て替えでは、頭金を増やして住宅ローンを減らすことだけが正解ではありません。
建て替え後に現金が残っていることそのものが、老後の安心につながります。
住宅ローンは2,300万円・25年返済
住宅ローンは2,300万円、返済期間25年。
50歳から25年間返済すると、契約上の完済年齢は75歳です。
金利は、当初5年間1.5%、6年目から2.0%、11年目以降2.5%として試算しています。
月々の返済額は概算で、
当初:約9.2万円
6年目:約9.6万円
11年目以降:約10.0万円
となります。

金利が上がると、月々の返済額も増えます。
特に65歳以降は、現役時代と同じ収入ではありません。
ご本人は65歳定年後、70歳まで再雇用で年収350万円。配偶者も65歳退職後、70歳まで年収200万円の再雇用予定です。
だからこそ、**「今払えるか」だけではなく、「再雇用になったあとも払えるか」**まで確認します。
築60年の家だから、光熱費削減も確認する
現在の住宅は断熱材なし、単板ガラス。
建て替え後は住宅性能を高めることで、光熱費が下がる可能性があります。
ヒアリングシートの担当者計算欄では、
電気代:年間10万円削減
ガス代:年間15万円削減
灯油代:年間5万円削減
合計:年間30万円削減
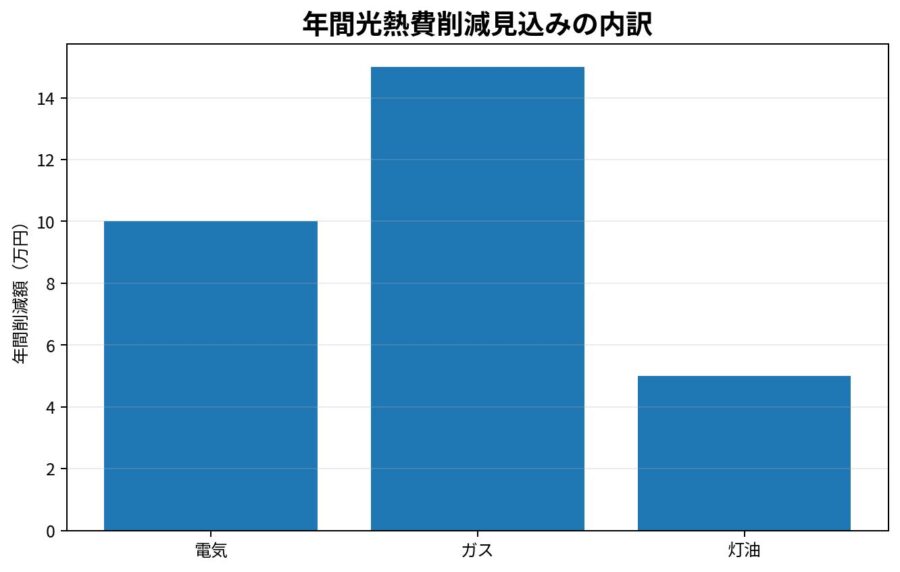
年間30万円なら、月平均では約25,000円です。
ただし、この削減額は保証値ではありません。
今回の入力では光熱費の月額欄と担当者計算欄に一部整合しない箇所があるため、ブログでは年間削減30万円を担当者計算欄の暫定値として使用しています。
正式な資金計画では、直近12~24か月の電気・ガス・灯油の請求書で再確認します。
光熱費削減分を繰上返済へ回すとどうなる?
今回の建て替えプランでは、光熱費削減分を使い切らず、専用口座へ積み立て、50万円たまるごとに期間短縮型の繰上返済を行う方法を比較しました。
ただし、「光熱費削減額のうち何%を積み立てるか」はヒアリングシートでは未確認です。
そのため、次の結果は「全額を積み立てた場合の参考試算」です。
繰上返済をしない段階金利シナリオでは75歳完済。
年間30万円の削減額を100%積み立てた場合は、約71歳4か月完済。
一方、削減額が想定の70%、年間21万円だった場合でも、全額積み立てれば約72歳2か月完済となる試算です。
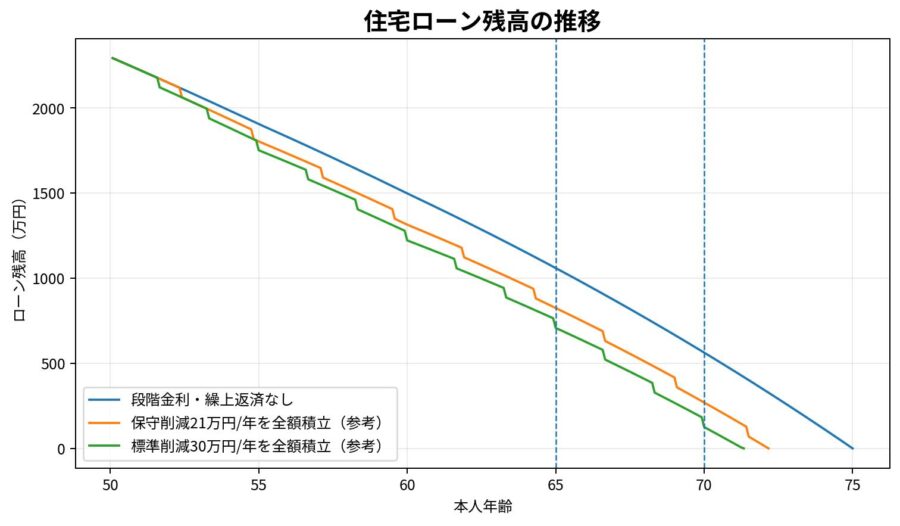
つまり、高断熱・高気密住宅で実際に削減できた光熱費を計画的に使えば、75歳完済を2~3年以上前倒しできる可能性があります。
70歳までに完済したい場合は?
今回の希望完済年齢は70歳です。
試算では、70歳までの完済に必要な専用口座への積立額は、
月約31,500円
でした。
年間30万円の光熱費削減が実現し、その全額25,000円/月を積み立てる場合は、
あと月約6,500円
を追加すれば、70歳完済が見えてきます。
一方、保守的に削減額70%、月17,500円だけ積み立てる場合は、
あと月約14,000円
が目安です。
ここで大切なのは、70歳完済だけを優先して無理に繰上返済しないことです。
65歳以降には大きな支出が続く
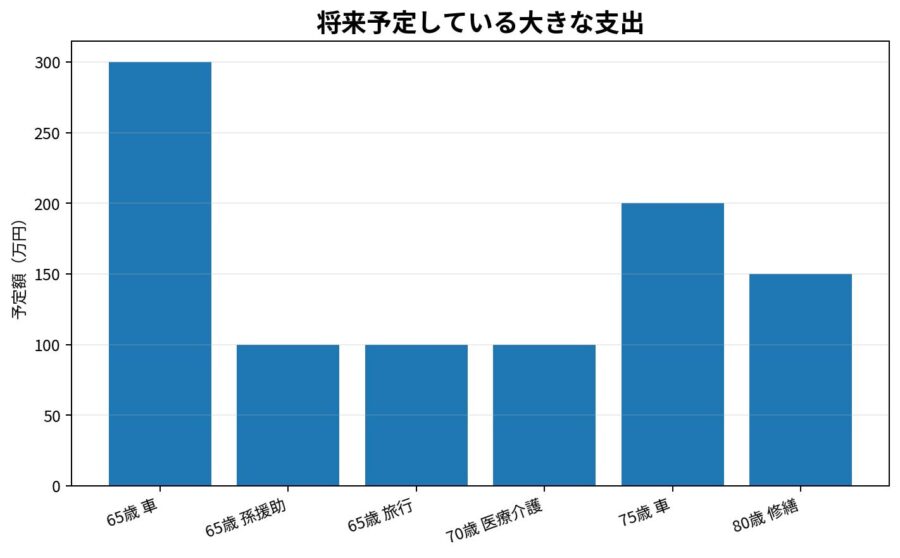
今回の家計には、住宅ローン以外にも将来の大きな支出があります。
65歳で車300万円、孫への援助100万円、旅行100万円。70歳で医療・介護予備費100万円。75歳で車200万円。80歳で住宅修繕150万円を予定しています。

さらに、ご本人の退職金見込1,000万円、配偶者400万円、70歳には満期保険500万円の予定があります。
ただし、退職金は最初から建築費や住宅ローンに使う前提にはしていません。建て替えの窓口_フルVERSION_ヒアリングシート26.10…
退職金は、老後生活費、車、医療・介護、修繕などにも使える大切なお金だからです。
B様邸の3つの建て替え案
希望優先案
建て替え総額2,800万円、自己資金500万円、住宅ローン2,300万円をそのまま採用します。
建築後現金500万円を確保し、光熱費削減分は生活の余裕として残します。
契約上は75歳完済です。
おすすめ標準案
建て替え総額2,800万円、自己資金500万円、住宅ローン2,300万円。
建築後現金500万円、投資200万円、保険300万円を残します。
光熱費削減は保守的に70%、年間21万円を基準に考え、実際の請求額を見ながら積立割合を決めます。
仮に全額を繰上返済専用口座へ積み立てる場合、約72歳2か月完済が参考目安です。
70歳完済を優先する場合は、さらに月約14,000円を追加する考え方です。
安全重視案
建て替え後の現金をさらに厚く残すため、自己資金を400万円へ減らし、住宅ローンを2,400万円へ増やす方法も比較できます。
現金は600万円残せます。
一方で借入額が増えるため、完済時期は少し後ろになります。
早く返すことより、現金を厚く持つことを優先する案です。
今回の結論
今回のB様邸は、築60年の先代住宅を建て替えるケースです。
建て替え総額2,800万円に対して、自己資金500万円、住宅ローン2,300万円。
建築後にも現金500万円を残せるため、資金配分そのものは比較的整理されています。
しかし50代からの建て替えで重要なのは、ここからです。
退職後の収入、年金、車、住宅修繕、医療・介護、家族への援助まで支払ったあとに、いくら残るか。
甲府店の参考記事でも、建て替え資金だけでなく、親の介護・車・修繕・医療費などを先に整理し、残す資金を決めてから住宅ローンを考える構成になっています。
住宅ローンを早く返すことだけが目的ではありません。
建築後の現金500万円を守る。
退職金を自動的に使わない。
将来支出の年は繰上返済を止める。
実際に削減できた光熱費だけを返済短縮へ回す。
この順番で考えることで、希望する住宅性能を守りながら、老後まで安心しやすい建て替え計画になります。
建てる前に気づけた人が勝ち。
デザインハウス久留米福岡
建て替えの窓口
※本記事はヒアリングシートの入力内容を基にした暫定シミュレーションです。光熱費削減額、投資運用益、住宅ローン金利、年金・退職金などを保証するものではありません。光熱費の積立割合が未確認のため、繰上返済結果は「削減額を全額積み立てた場合」の参考比較です。建て替えプランでは、建築後に残す現金を先に確保し、住宅性能を守りながら調整できる費用を整理する方針としています。