教育費を守りながら、無理のない返済でマイホームを考える
家づくりは「借りられる額」ではなく「返せる額」で考える
家づくりを考えるとき、多くの方が最初に気になるのは「住宅ローンはいくら借りられるのか」という点です。しかし、本当に大切なのは、住宅ローン審査に通るかどうかではなく、子どもの教育費や毎月の生活費、車の買い替え、住宅修繕などを考えながら、家を建てた後も無理なく返していけるかどうかです。
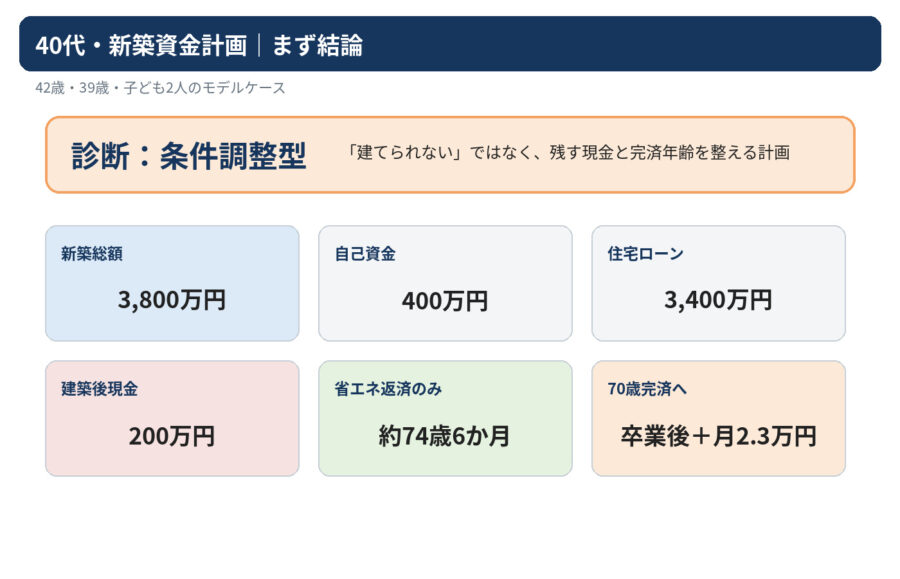
今回のモデルケースは、42歳のご主人、39歳の奥さま、中学生と小学生のお子さま2人の4人家族。新築総額3,800万円、自己資金400万円、住宅ローン3,400万円という計画です。
この図解版では、元の記事をさらに分かりやすくするため、「総額」「建築後に残る現金」「教育費のピーク」「完済年齢」「将来支出」「予算調整の順番」を視覚化しました。
1|新築総額3,800万円は、何にいくら必要?
現在の新築計画は、土地・造成・建物・外構・登記・住宅ローン諸費用などを含めて総額3,800万円です。資金計画は自己資金400万円+住宅ローン3,400万円で、建築資金そのものに不足はありません。
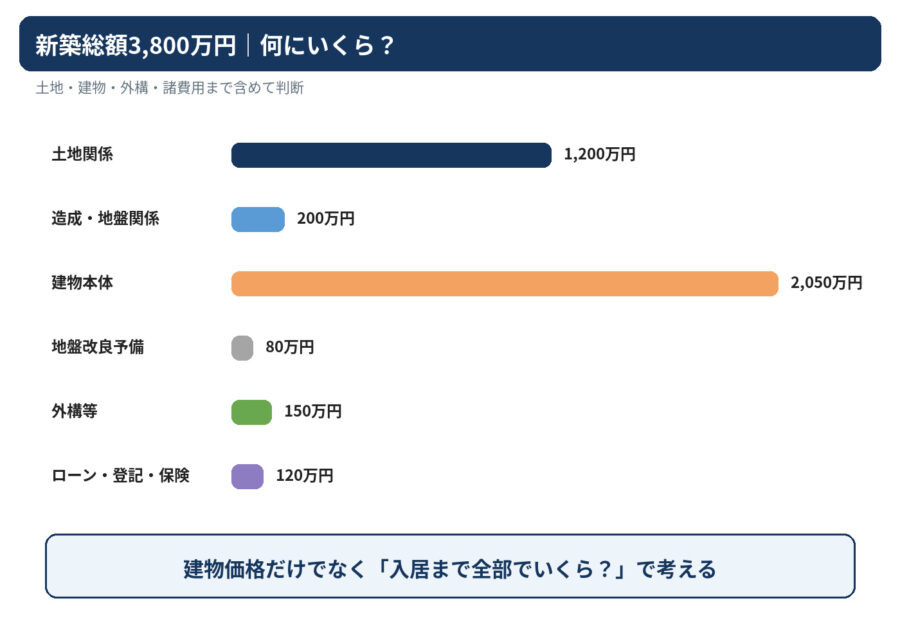
大切なのは「建物本体はいくらか」ではなく、「土地を買って、家を建てて、実際に住み始めるまで全部でいくら必要か」で判断することです。
2|問題は『建てられるか』ではなく『建てた後にいくら残るか』
現在の預金600万円から自己資金400万円を使うと、建築後に残る現金は200万円です。教育費、車、修繕、医療介護費などを考えると、現金200万円では余裕が大きいとはいえません。
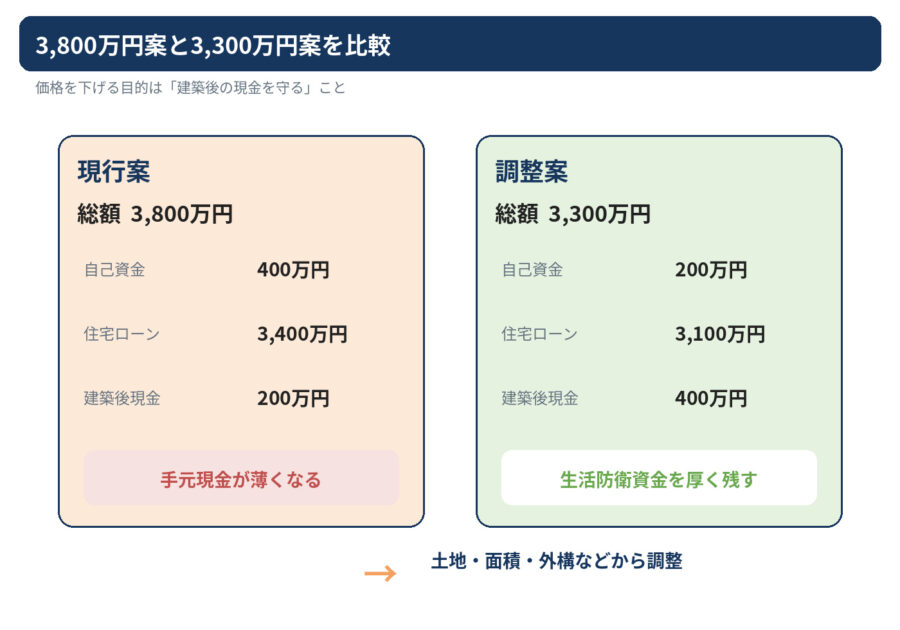
そこで、総額を3,300万円へ調整し、自己資金を200万円、住宅ローンを3,100万円とする案も比較します。建築後に現金400万円を残せるため、家を建てた後の生活防衛資金を厚くできます。
3|教育費のピークは、新築後すぐにやってくる
お子さまは13歳と10歳。住宅ローン返済開始後すぐに、中学校・高校の教育費が重なる時期へ入ります。高校卒業までの教育費は第一子約381万円、第二子約340万円、2人合計約721万円。ピークは2030年ごろで年間約118万円です。
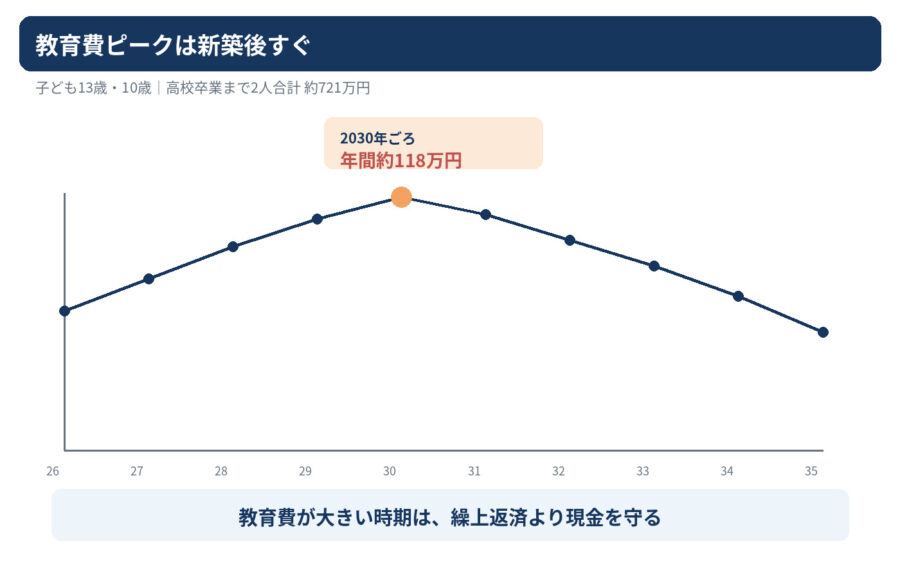
この時期に繰上返済を増やしすぎると、教育費のための現金が不足する可能性があります。教育費が大きい期間は手元資金を守り、教育費終了後に返済ペースを上げる考え方が現実的です。
4|35年ローンをそのまま返すと77歳完済
住宅ローンは3,400万円・35年返済。42歳からそのまま返すと契約上の完済は77歳です。金利は当初5年間1.5%、6年目から2.0%、11年目以降2.5%として試算しています。
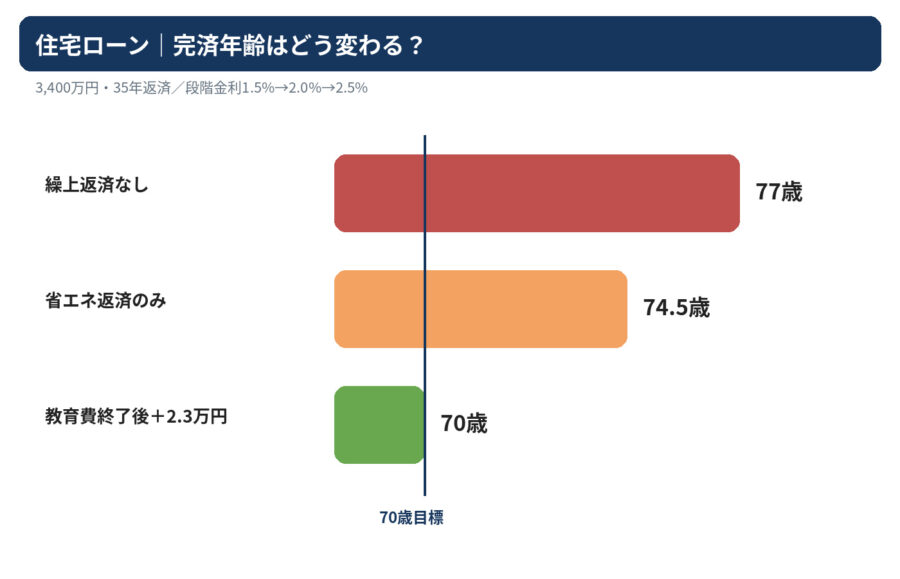
年間10万円の光熱費削減分を繰上返済へ回すと、完済は約74歳6か月まで前倒しできます。さらに教育費終了後から月約23,000円を追加積立すると、70歳完済が見えてきます。
5|光熱費削減は『生活費が増えた』と考えず、返済短縮へ
現在の光熱費は年間約30万円、新築後は年間約20万円を想定し、年間約10万円の削減を見込んでいます。この削減分を毎月使い切らず、専用口座へ積み立て、50万円に達するごとに期間短縮型の繰上返済を行います。
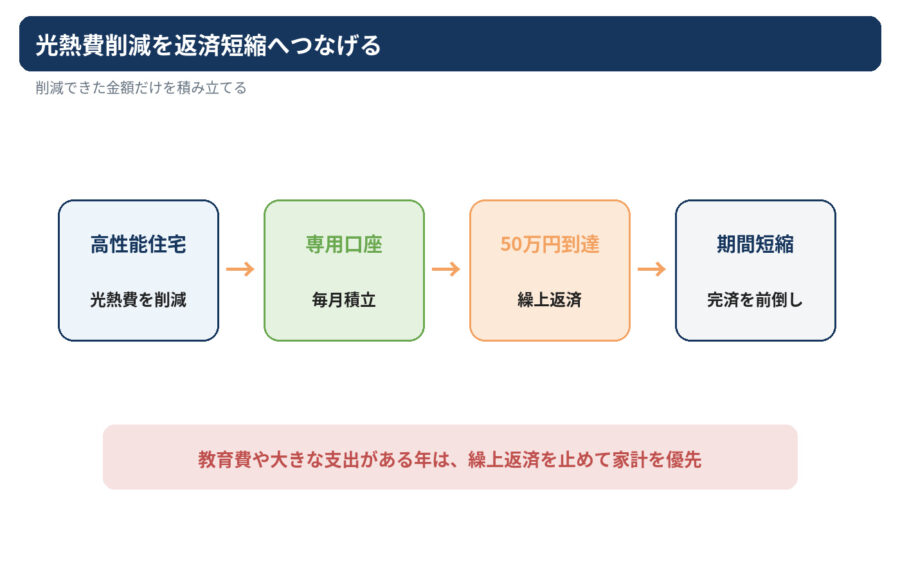
ただし、教育費・車・修繕などの大きな支出がある年は、繰上返済を止めて家計を優先します。
6|住宅ローン以外に約1,350万円の将来支出
今回の計画では、車の買い替え3回で750万円、住宅修繕2回で300万円、医療・介護予備費300万円を見込んでいます。合計すると約1,350万円です。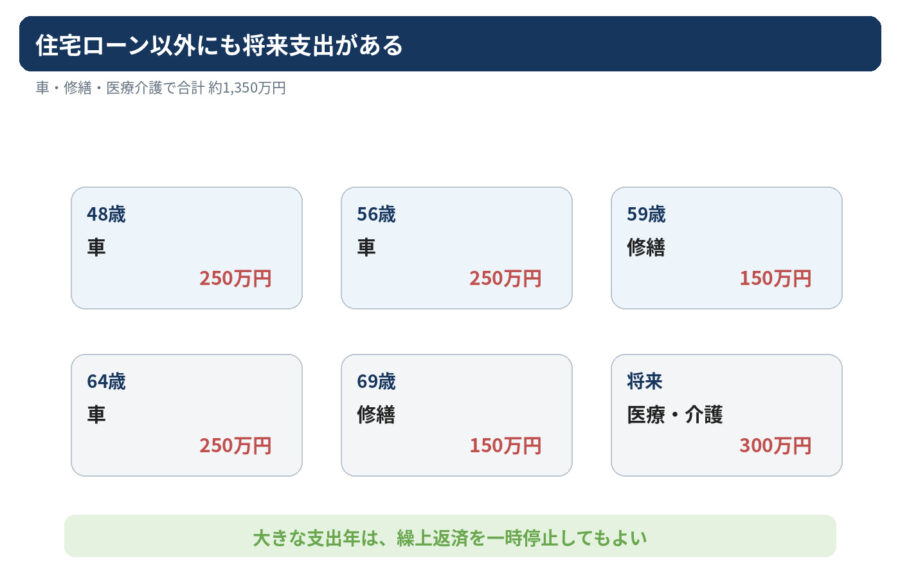
7|家計の優先順位を間違えない
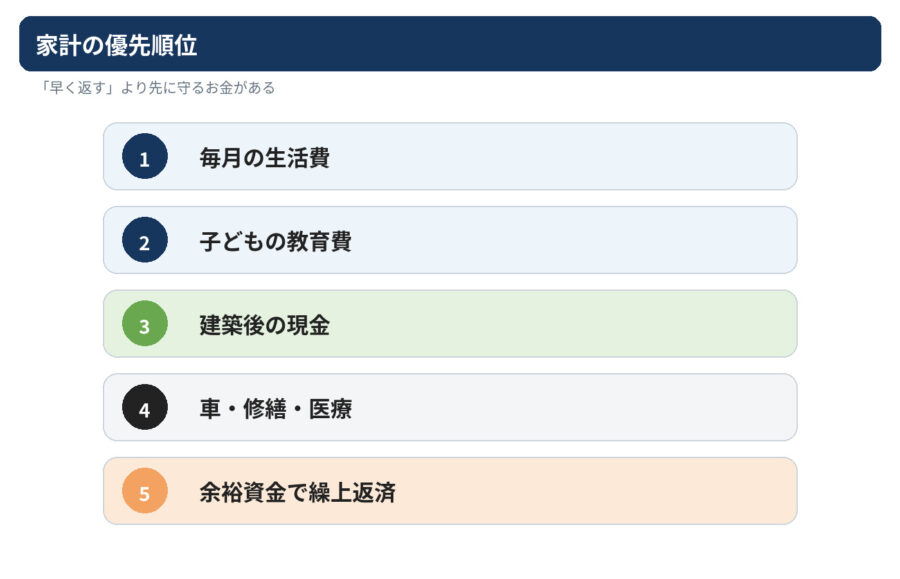
住宅ローンは早く返せばよい、というものではありません。生活費、教育費、建築後の現金、将来支出を確保したうえで、余裕資金を繰上返済へ回すことが重要です。
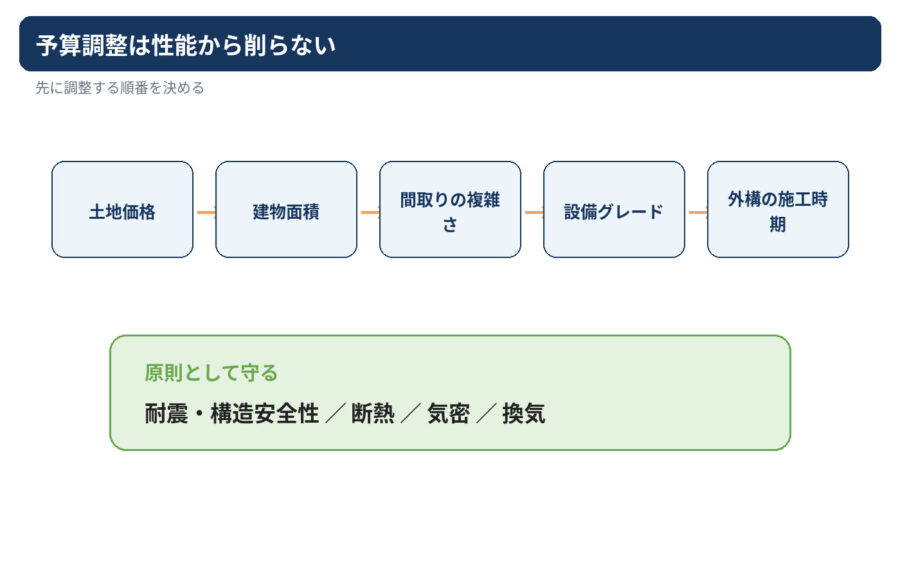
8|予算調整は、住宅性能から削らない
予算を調整するときに、最初から断熱性能や耐震性能を下げるのはおすすめしません。完成後に変更しにくい性能は守り、土地価格、建物面積、間取りの複雑さ、設備、外構施工時期など、調整しやすい部分から検討します。
9|3つの資金計画
希望優先案
総額3,800万円を維持。光熱費削減分を繰上返済へ回し、約74歳6か月完済を目指します。75歳完済を基準にするなら検討可能ですが、建築後現金は200万円です。
おすすめ標準案
総額を3,300万円へ調整し、自己資金200万円、住宅ローン3,100万円とします。建築後現金400万円を確保し、教育費終了後から月約21,000円を追加積立して70歳完済を目指します。
安全重視案
総額は3,300万円へ調整しますが、70歳完済を無理に目指さず、教育費・車・修繕費を優先。光熱費削減分だけを繰上返済へ回し、75歳までの完済を目指す考え方です。
まとめ|建てた後の暮らしまで含めて資金計画を考える
今回の資金計画で重要なのは、3,800万円の家が『買えるか』ではなく、『教育費を払いながら、建築後に現金を残し、老後まで無理なく返せるか』です。
現行3,800万円案でも75歳完済を基準にすれば新築の可能性はあります。一方、70歳完済と建築後現金400万円を重視するなら、3,300万円への調整案がバランスのよい選択肢になります。
デザインハウス久留米福岡では、「借りられる額」ではなく「家族の暮らしを守りながら返せる額」という視点で、土地購入・新築・住宅ローンを一緒に整理しています。
建てる前に気づけた人が勝ち。
参考・注意事項
※本資料は掲載記事の数値を分かりやすく図解した解説版です。住宅ローン審査、将来金利、光熱費削減額等を保証するものではありません。