家づくりは「借りられる金額」より「返せる金額」で考える
家づくりで大切なのは、住宅ローンがいくら借りられるかだけではありません。子どもの教育費、毎月の生活費、車の買い替え、住宅の修繕、老後資金まで含めて、家を建てた後も無理なく暮らせるかを確認することが重要です。
今回のモデルケースは、38歳のご主人、36歳の奥さま、お子さま2人の4人家族。土地購入から新築まで総額3,000万円、自己資金500万円、住宅ローン2,500万円で検証しています。
さらに、高断熱・高気密住宅による年間25.5万円の光熱費削減を繰上返済に活用した場合、住宅ローンの完済時期がどこまで早まるのかも比較します。
1|まず今回の診断結果
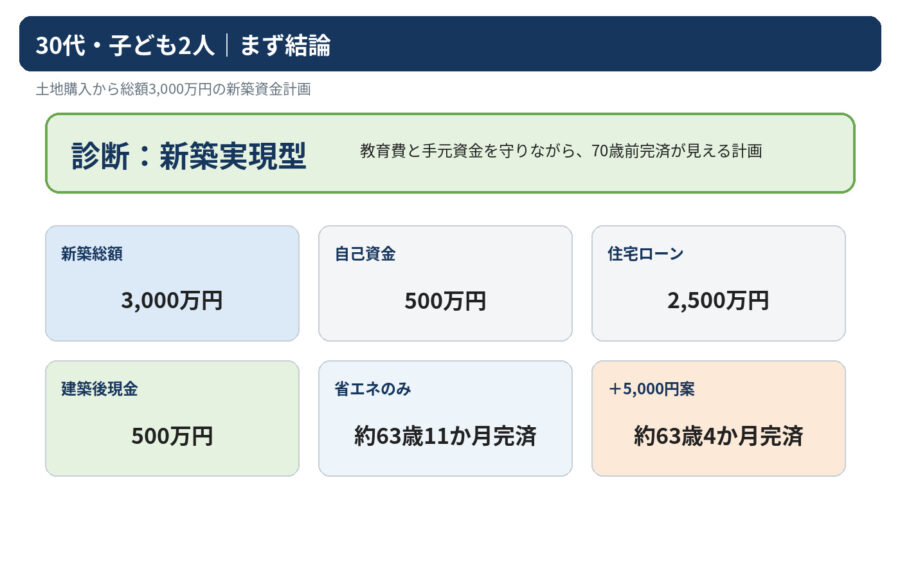
今回の診断は「新築実現型」です。土地・建築総費用3,000万円に対して、自己資金500万円+住宅ローン2,500万円で資金調達差額は0円。建築後にも預金500万円、投資200万円を残せる計画です。
通常返済では73歳完済ですが、年間25.5万円の光熱費削減分を繰上返済へ回すと約63歳11か月、教育費終了後に月5,000円を追加すると約63歳4か月まで前倒しできる試算です。
2|総額3,000万円の内訳
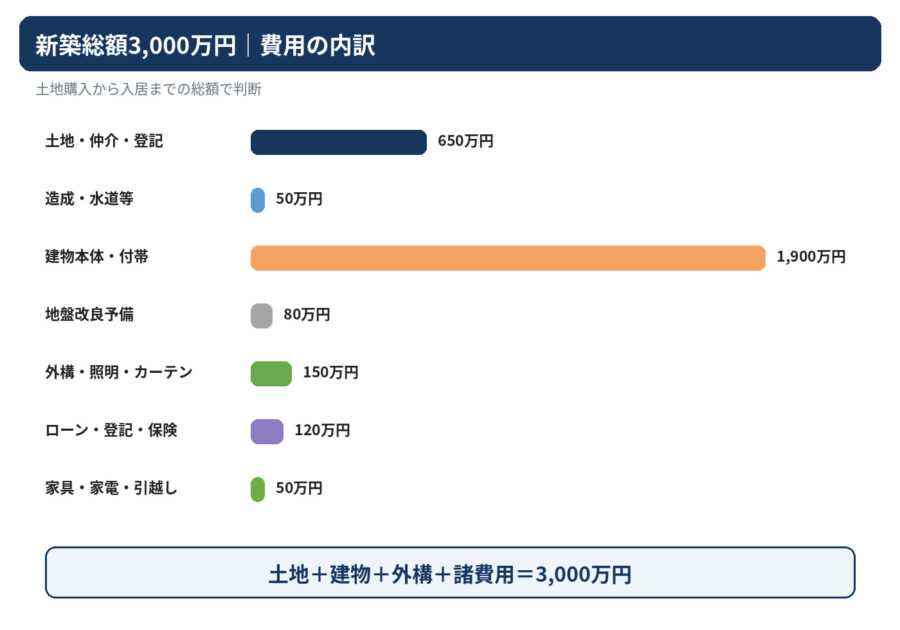
土地購入から入居までの費用は、土地・仲介・登記650万円、造成・水道等50万円、建物本体・付帯工事1,900万円、地盤改良予備80万円、外構・照明・カーテン150万円、ローン・登記・保険120万円、家具・家電・引越し50万円。合計3,000万円です。
3|建築後にも現金500万円を残す
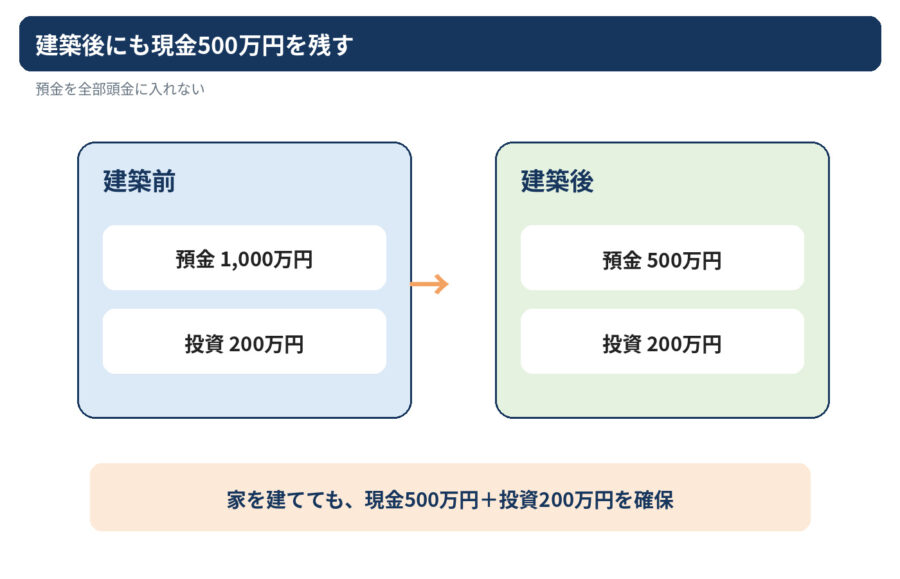
現在の預金1,000万円から500万円を建築へ使用し、建築後も500万円を残します。投資・有価証券200万円は建築に使わず維持します。家を建てるために現金を使い切らないことが、教育費や将来支出に備えるうえで重要です。
4|夫婦の収入はどう変わる?
夫は38歳・年収550万円。年1.5%の上昇を想定し、上限650万円です。妻は36歳・年収250万円で、4年後からフルタイム勤務となり年収300万円を想定しています。
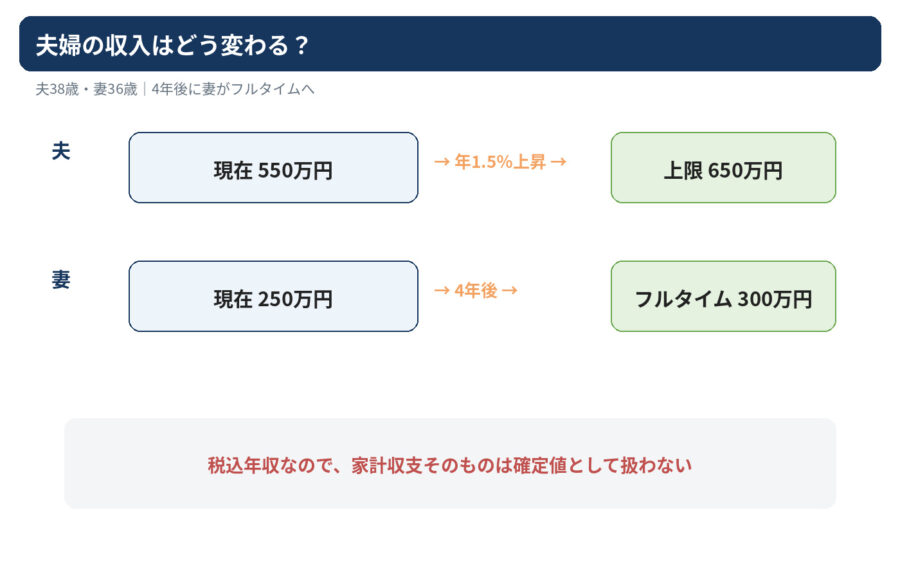
ここで注意したいのは、これらが税込年収であることです。家計の年間収支を確定するには、手取り収入、税・社会保険、固定資産税、保険料などの確認が必要です。
5|子ども2人の教育費は高校卒業まで約1,063万円
第一子9歳、第二子6歳。高校卒業までは公立を前提とし、大学・短大・専門学校費用は今回の計算に含めません。年0.8%の上昇を反映した暫定計算では、子ども2人の教育費総額は約1,063万円。ピークは2034年で年間約121万円です。
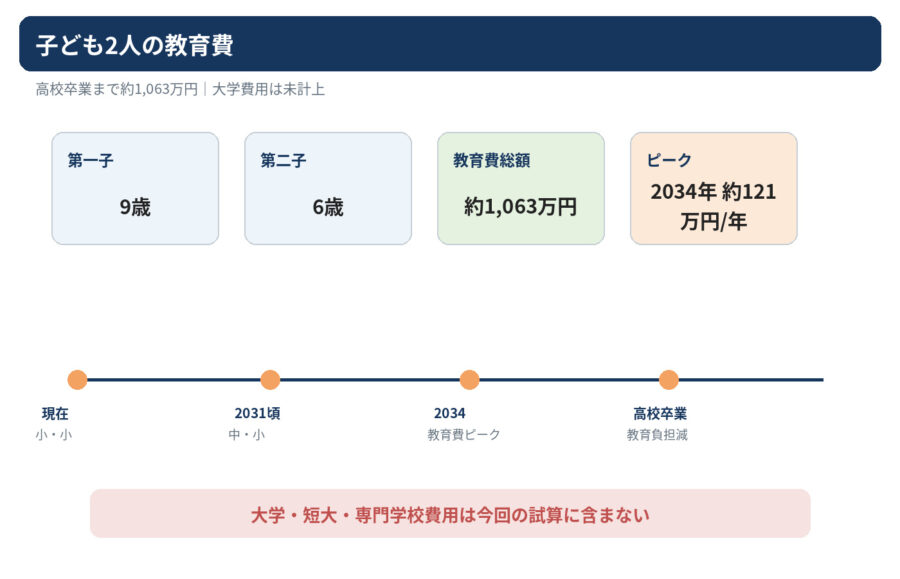
現在の塾・習い事は2人合わせて月4.2万円ですが、公的統計の学習費総額には学校外活動費も含まれるため、二重計上を避けて別加算していません。
6|2,500万円・35年ローン
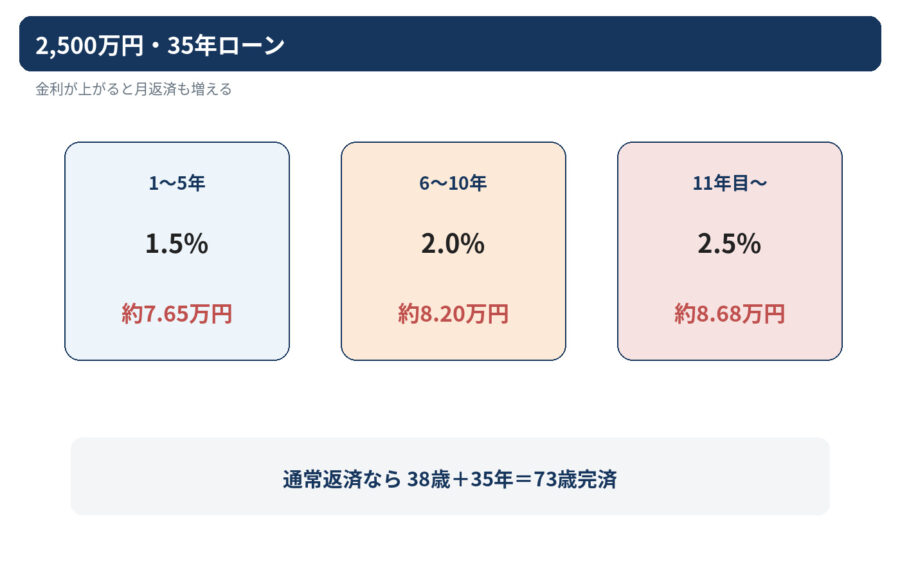
住宅ローンは2,500万円・35年返済。38歳からそのまま返済すると73歳完済です。金利は1〜5年目1.5%、6〜10年目2.0%、11年目以降2.5%として試算しています。
7|年間25.5万円の光熱費削減を繰上返済へ
現在住宅から高断熱・高気密住宅へ移ることで、電気12万円、ガス12万円、灯油1.5万円、合計年間25.5万円の光熱費削減を想定しています。月平均では約21,250円です。
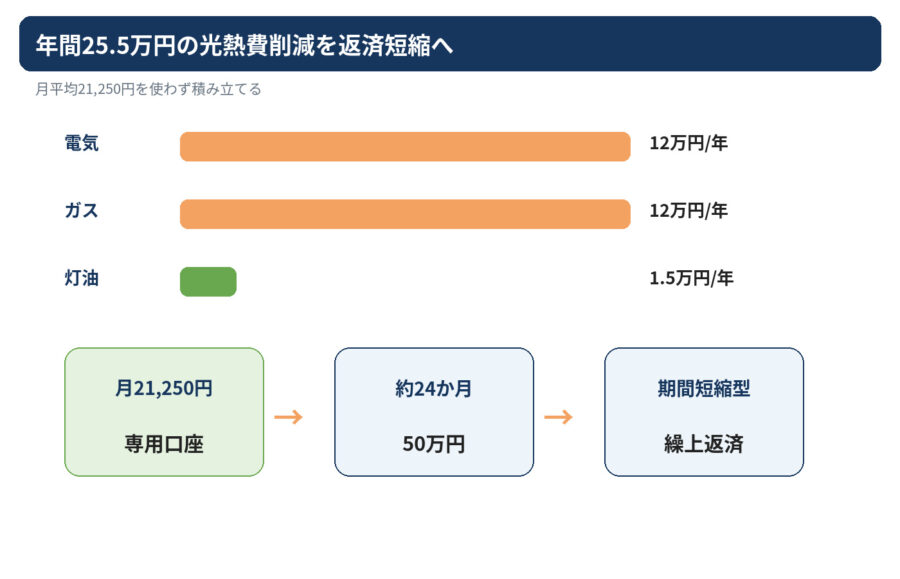
この削減分を使い切らず専用口座へ積み立て、50万円に達するたびに期間短縮型の繰上返済を行います。約24か月で50万円に達する計算です。
8|返済方法で完済年齢はここまで変わる
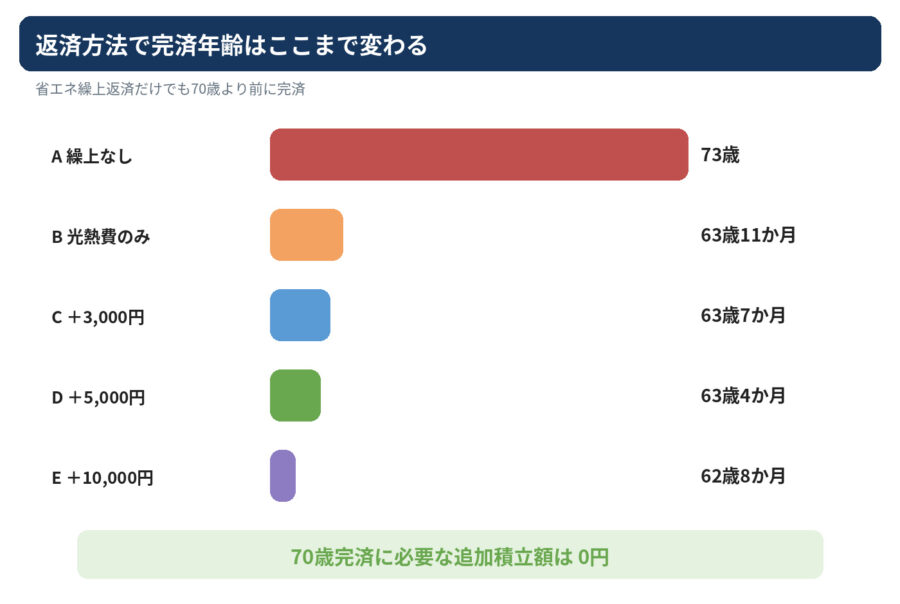
繰上返済をしなければ73歳完済。光熱費削減分だけでも約63歳11か月、教育費終了後に月5,000円を追加すれば約63歳4か月で完済する試算です。今回のケースでは、70歳完済に必要な追加積立額は0円です。
9|ただし将来の大きな支出も確認
住宅ローン以外にも、車の買い替え3回で750万円、住宅修繕2回で300万円、医療・介護予備費300万円を予定しています。合計すると約1,350万円です。
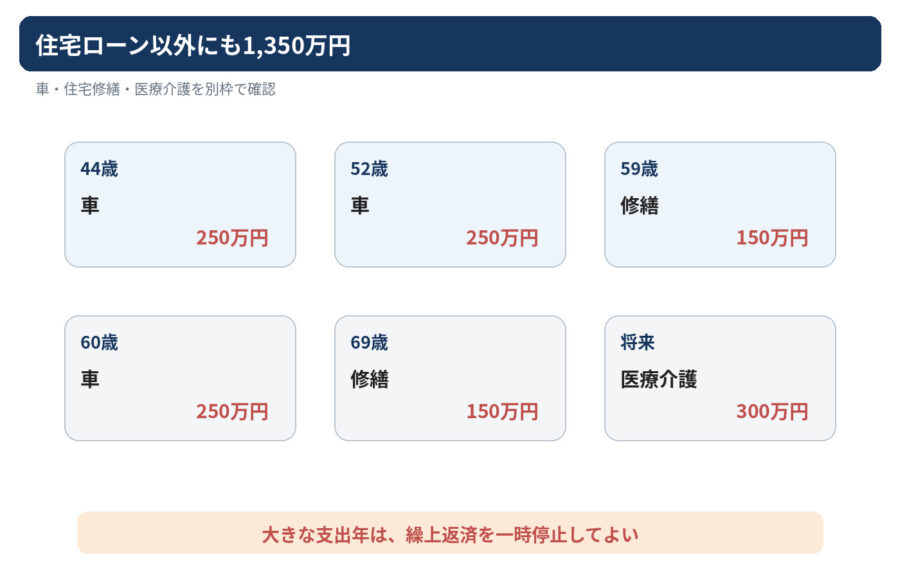
そのため、教育費・車・修繕・医療費が必要な年は、繰上返済を一時停止することも重要です。
10|家計の優先順位を間違えない
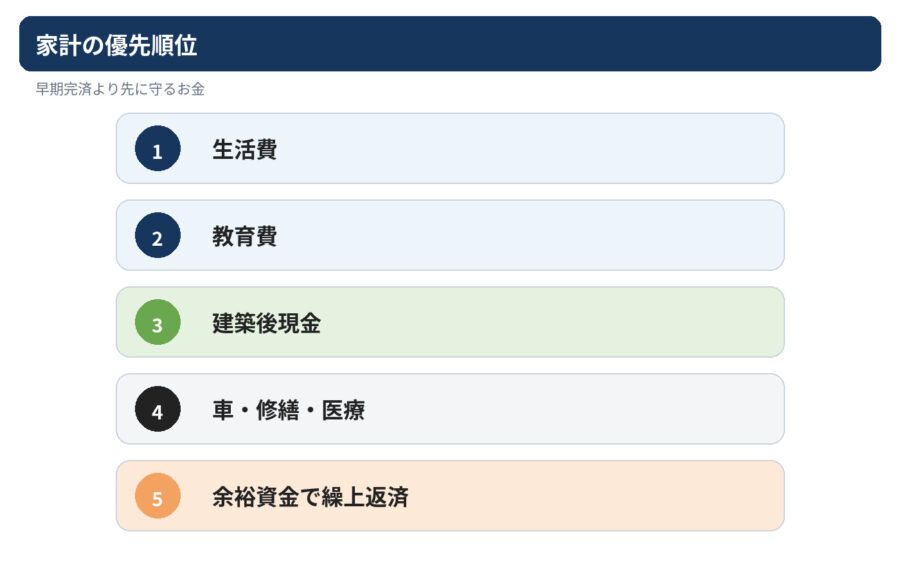
住宅ローンは、早く返せばよいというものではありません。生活費、教育費、建築後に残す現金、車・修繕・医療費を確保したうえで、余裕資金を繰上返済へ回します。
今回の結論
今回のケースでは、総額3,000万円の新築計画を大きく減額しなくても、光熱費削減を繰上返済へ活用することで70歳より前の完済を目指せる試算となりました。
ただし、最優先するのは住宅ローンの早期完済ではありません。生活費 → 教育費 → 建築後の現金 → 車・修繕・医療 → 余裕資金で繰上返済、という順番で考えます。
デザインハウス久留米福岡では、「金融機関から借りられる金額」ではなく、「教育費を守りながら返せる金額」という視点で、土地購入から新築、住宅ローンまで一緒に整理しています。
「借りられる金額」ではなく、「教育費を守りながら返せる金額」で家づくりを考えましょう。
参考・注意事項
※本資料は掲載記事の内容を、より分かりやすく図解した解説版です。融資承認、将来金利、光熱費削減効果を保証するものではありません。大学進学費用、年金、固定資産税、保険料など未確認項目は正式計画時に再確認が必要です。